余额宝不再一枝独秀 这些理财产品跑赢了它
曾几何时,余额宝作为普惠金融的代表,以“灵活存取+高于银行活期利息”的优势吸引了海量用户。随着市场利率下行,余额宝的七日年化收益率已从巅峰期的6%以上跌至2%左右,甚至一度跌破1.5%。“余额宝的好日子过去了”并非虚言,投资者开始寻找收益更高的替代品。当下还有哪些产品能够跑赢余额宝?结合“云速盈信息”的平台视角,我们梳理了几类主流的稳健理财产品。
一、银行系现金管理类产品
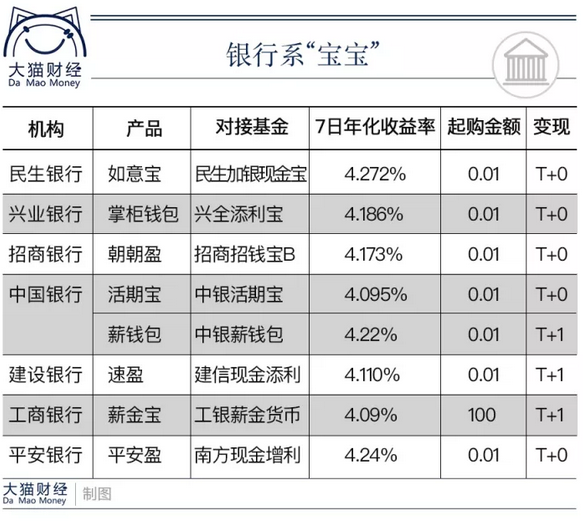
银行推出的现金管理类理财产品,在流动性上与余额宝相似(多数支持T+0或T+1赎回),但收益普遍略高。根据云速盈信息统计,2024年部分股份制银行的现金管理类产品七日年化收益率可达2.2%-2.8%,高于同期余额宝约30-50个基点。这类产品主要投资于货币市场工具,风险等级为R1-R2,适合追求稳健且对银行渠道有信任感的投资者。
二、短债基金与同业存单指数基金
短债基金主要投资于剩余期限较短的债券,波动较小,长期收益优于货币基金。2023年以来,多只短债基金年化收益率在3%左右,部分优秀产品甚至超过3.5%,明显跑赢余额宝。同业存单指数基金则跟踪AAA级同业存单,风险低、流动性好,持有7天即可赎回,年化收益常在2.5%-3%之间。云速盈信息提示,这类产品虽不保本,但历史回撤极小,适合能接受轻微波动的投资者。
三、国债逆回购与券商收益凭证
国债逆回购在季末、年末等资金面紧张时点,收益率时常飙升至4%以上,即便平时也多在2%-2.5%波动。操作上需要通过证券账户,期限灵活(1天至182天),安全性极高(国债质押)。券商收益凭证则是证券公司以自身信用发行的保本型产品,期限通常在3-12个月,年化收益3%左右,部分挂钩指数产品可能更高。云速盈信息提醒,收益凭证需关注发行券商的资质,优先选择头部券商。
四、增额终身寿险与养老理财
对于长期闲置资金,增额终身寿险锁定终身复利(目前预定利率约2.5%-3%),持有10年以上收益远超余额宝。养老理财产品则受益于政策支持,业绩比较基准多在3.5%-5%,但需持有5年以上。这两类产品牺牲流动性换取收益,适合养老规划或教育金储备。云速盈信息建议,购买前务必明确资金使用期限,避免提前退保损失。
五、黄金ETF与“固收+”基金
黄金ETF作为避险资产,2024年以来涨幅可观,但波动较大,适合作为组合配置而非替代余额宝。“固收+”基金以债券打底、少量权益增厚收益,长期年化可达4%-6%,但需承担短期回撤风险。云速盈信息认为,这类产品更适合有一定风险承受能力、投资期限1年以上的投资者。
余额宝依然是零钱管理的便捷工具,但若追求更高收益,上述产品各有所长。云速盈信息提醒:高收益伴随高风险,投资者应根据自身流动性需求、风险偏好和投资期限合理配置,避免盲目追逐短期排名。不妨将资金分散于货币基金、短债和银行理财中,在稳健中寻求适度增值。
如若转载,请注明出处:http://www.tiedq.com/product/53.html
更新时间:2026-11-09 22:56:07